Umsatzsteuer: Steuersätze für Hotels

Der Bundesfinanzhof hat entschieden, dass Frühstücksleistungen, der Zugang zu Fitness- und Wellnesseinrichtungen an Hotelgäste nicht dem ermäßigten Steuersatz
Doppelte Haushaltsführung eines Selbständigen
Bei einem Selbständigen liegt eine doppelte Haushaltsführung nur dann vor, wenn er
außerhalb des Ortes, an dem er seine Tätigkeit schwerpunktmäßig erbringt, einen
Vermittlungsleistung: Abgrenzung zum Eigengeschäft
Der Bundesfinanzhof hat entschieden, wann ein Dienstleister als Vermittler oder als eigenständiger Dienstleister im Rahmen der Vermietung von Fahrzeugen tätig ist. Im Mittelpunkt stand die
Kindergeld: Kind im Haushalt beider Eltern
Der Bundesfinanzhof hat entschieden, dass Barunterhaltsleistungen kein geeignetes Kriterium für die Beurteilung der Haushaltsaufnahme sind. Gesetzlich festgelegt ist, dass das Kindergeld
Steuertermine Oktober 2026
Die folgenden Steuertermine bzw. Abgabefristen sind im kommenden Monat zu beachten.
Dabei gilt grundsätzlich: Eine Zahlung ist fristgerecht, wenn
bei einer Überweisung der Betrag
Kein BEA-Freibetrag ohne eigenes Zutun
Ein Elternteil kann der Übertragung des Freibetrags für Betreuungs- und Erziehungs- oder Ausbildungsbedarf (BEA-Freibetrag) gemäß § 32 Abs. 6 Satz 9 EStG nicht widersprechen,
Gesetz zur Einführung einer Kassenpflicht
Das Bundeskabinett hat am Mittwoch (24.09.2026) den Regierungsentwurf für ein Gesetz zur Einführung einer Kassenpflicht, zur Bekämpfung von Steuerhinterziehung und zur weiteren
E-Rechnung im B2B-Bereich: Was ab 1.1.2027 gilt
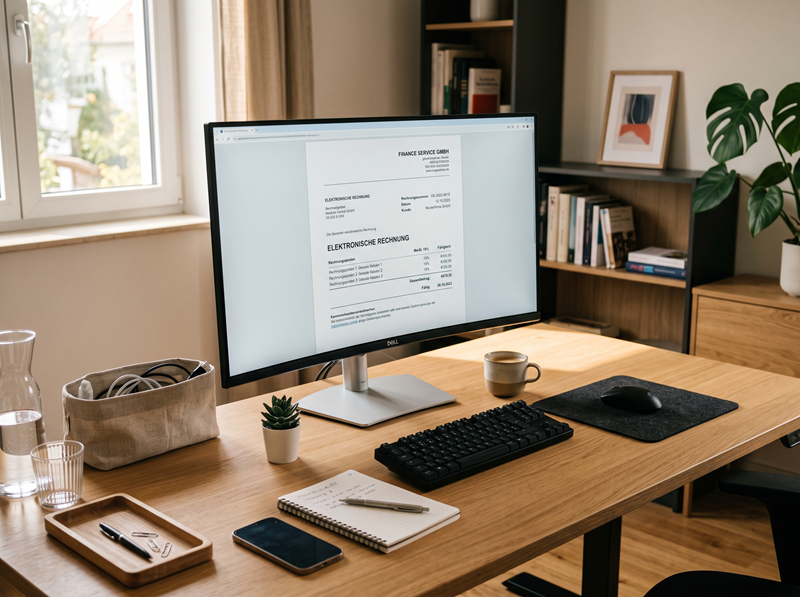
Seit 1.1.2025 muss jeder Unternehmer in der Lage sein, E-Rechnungen erhalten und verarbeiten zu können. Ausnahme: Steuerfreie Lieferungen und Leistungen, die den Vorsteuerabzug
Investitionsabzugsbetrag: Gewinn-Hinzurechnungen
Beim Investitionsabzugsbetrag ist unter „Gewinn“ der Steuerbilanzgewinn und nicht der steuerliche Gewinn zu verstehen. Eine Korrektur des Steuerbilanzgewinns um außerbilanzielle
Voller Werbungskostenabzug für außerhäusliches Arbeitszimmer
Mieten Eheleute gemeinsam eine Wohnung, die allein vom Ehemann als Arbeitszimmer genutzt wird, sind alle Kosten für dieses außerhäusliche Arbeitszimmer abzugsfähig. Es ist