Keine Sonderabschreibung bei Abriss und Neubau eines Einfamilienhauses
Die Sonderabschreibung für Mietwohnungsneubau nach § 7b EStG ist nicht zu gewähren, wenn ein Einfamilienhaus abgerissen und durch einen Neubau ersetzt wird. Die Steuerförderung
Vermietung von Ferienwohnungen
Der Bundesfinanzhof hat die Grundsätze für die steuerliche Behandlung der Vermietung von Ferienwohnungen erneut konkretisiert.
Praxis-Beispiel:
Eine Steuerpflichtige besaß eine
Die Aktivrente kommt zum 1.1.2026
Nach dem Entwurf eines Gesetzes zur steuerlichen Förderung von Arbeitnehmern im Rentenalter (Aktivrentengesetz), sollen Menschen im Rentenalter ermöglicht werden, bis zu 2.000 € im
Kfz-Steuer: Steuerbefreiung für reine Elektrofahrzeuge
Die Kraftfahrzeug-Steuerbefreiung für reine Elektrofahrzeuge bis zum Jahr 2035 verlängert. Die zehnjährige Steuerbefreiung für reine Elektrofahrzeuge, die bis zum 31.12.2030
Steuerhinterziehung trotz Kenntnis der Finanzbehörde
Der BFH hatte über die Frage zu entscheiden, ob und inwieweit die Finanzbehörde Kenntnis von den wesentlichen Tatsachen hatte, die für die Beurteilung einer möglichen
Unterhaltsaufwendungen: Abzug als außergewöhnliche Belastung
Aufwendungen für den Unterhalt an Personen im Ausland dürfen nur abgezogen werden, wenn die unterstützten Personen gegenüber dem Steuerpflichtigen oder seinem Ehegatten bzw.
Kapitaleinkünfte: Günstigerprüfung
Die Günstigerprüfung bei Kapitaleinkünften kann nur in der Steuererklärung des betreffenden Jahres beantragt werden. Dieser Antrag hat keine hemmende Wirkung auf den Beginn der
Umsatzsteuer: Nutzung eines Firmenwagens durch den Arbeitnehmer
Überlässt der Arbeitgeber seinem Arbeitnehmer einen Firmenwagen, den er auch für Privatfahrten und Fahrten zur Arbeitsstätte verwenden kann, liegt insoweit ein umsatzsteuerlicher
Liebhaberei: Renovierung eines historischen Anwesens
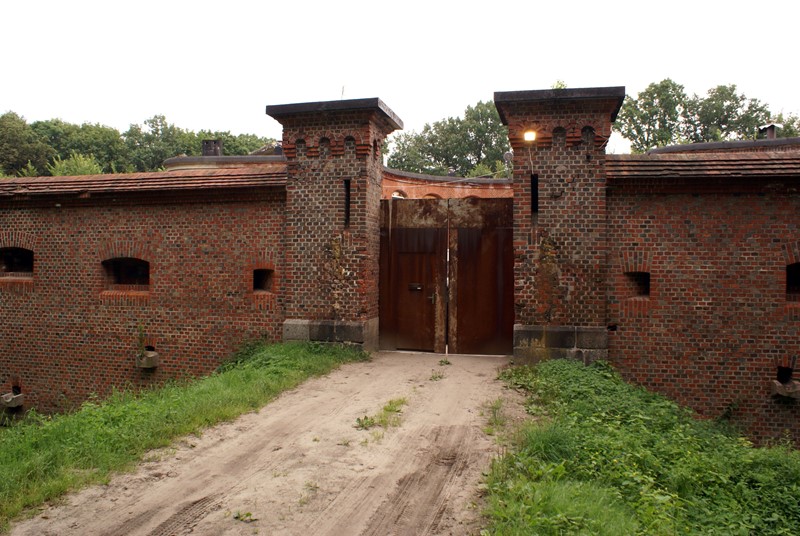
Wird eine selbständige nachhaltige Betätigung mit der Absicht unternommen, Gewinne zu erzielen und handelt es sich um eine Beteiligung am allgemeinen wirtschaftlichen Verkehr. Es liegt ein
Leiharbeitnehmer: Erste Tätigkeitsstätte
Der BFH befasst sich mit der Frage, ob ein Arbeitnehmer mit einem unbefristeten Arbeitsvertrag, der im Rahmen einer Arbeitnehmerüberlassung nach dem Arbeitnehmerüberlassungsgesetz (AÜG)